Domain bergbausanierung.de kaufen?
Wir ziehen mit dem Projekt
bergbausanierung.de um.
Sind Sie am Kauf der Domain
bergbausanierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bergbausanierung.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
Eigenmächtige Sanierung, Fachbücher von Florian WeustenfeldZum Werk Sanierung gegen den Willen der Eigentümer? Seit 2021 sieht das deutsche Sanierungsrecht für drohend zahlungsunfähige Gesellschaften neben dem Insolvenzverfahren auch ein vorinsolvenzliches Restrukturierungsverfahren vor. Beide Verfahren sind in diesem Krisenstadium gesetzeskonzeptionell freiwillig. Eine Sanierung geht für die Anteilseigner aber regelmässig mit tiefen Einschnitten in ihre Rechtsstellung einher. Das setzt Anreize zur Sanierungsverschleppung zulasten der Gläubiger. In diesem Spannungsfeld widmet sich der Autor der ungeklärten Frage, ob und inwieweit den Anteilseignern bei der Verfahrensinitiierung durch den Geschäftsleiter Mitsprache zukommt. Im Zentrum der Untersuchung steht insbesondere die Begrenzung einer sanierungsschädlichen Einflussnahme der Gesellschafter. Der Autor zeigt, dass es des verbreitet propagierten Umschwungs der Geschäftsleitertreuepflicht vom Unternehmensinteresse zu den Gläubigerinteressen nicht bedarf. Er rekurriert zur Rechtfertigung der eigenmächtigen Sanierung durch den Geschäftsleiter auf die dogmatisch gefestigte Sanierungspflicht und entwickelt so ein austariertes System, das Mitsprache der Gesellschaftseigentümer gewährleistet, ohne eine gläubigergefährdende Obstruktion zu legitimieren. Die Arbeit wurde 2024 mit dem Fakultätspreis ausgezeichnet. Zielgruppe: Für Rechtswissenschaftler und Rechtswissenschaftlerinnen sowie Praktiker und Praktikerinnen im Insolvenz- und Restrukturierungsrecht.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passivhaus-Bauteilkatalog Sanierung, Fachbücher von BirkhäuserEine ökologische Sanierung nach Passivhaus-Standard benötigt Know-how und Erfahrung. Das Buch ist deshalb als Planungswerkzeug konzipiert, das bestehende Lösungen systematisch aufarbeitet: Bauphysikalische, konstruktive und ökologische Fallbeispiele wurden nach der erfolgreichen Darstellungsweise des IBO Passivhaus Bauteilkatalogs einheitlich mit Regelquerschnitten und Anschlussdetails in vierfarbigen massstäblichen Zeichnungen und zahlreichen Tabellen aufbereitet. Sie sind nach Bauaufgaben und -epochen geordnet und können leicht für die Entwicklung eigener Lösungen genutzt werden. Das Buch ist die ideale Ergänzung zum Passivhaus Bauteilkatalog: unverzichtbar für Planer und Bauherrn, die Immobilien nachhaltig sanieren wollen.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
Biographisches Lexikon zu Umweltpolitik und Rekultivierung im Bergbau der DDR und der BRD, Fachbücher von Felix Dietzsch, Helmut Maier, Torsten MeyerDas "Biographische Lexikon zu Umweltpolitik und Rekultivierung im Bergbau der DDR und der BRD" bietet eine umfassende Sammlung von Biogrammen der Personen, die in den Bereichen Umweltpolitik und Rekultivierung im ost- und westdeutschen Bergbau aktiv waren. Dieses Fachbuch basiert auf den Ergebnissen eines Forschungsprojekts, das durch das Bundesministerium für Bildung und Forschung gefördert wurde. Es beleuchtet die vielfältigen Akteur:innen aus Politik, Wissenschaft und Praxis, die sich mit der Rekultivierung von Bergbaufolgelandschaften beschäftigt haben. Die sorgfältige Zusammenstellung der Biografien ermöglicht einen tiefen Einblick in die Entwicklung und die Herausforderungen der Umweltpolitik in beiden deutschen Staaten. Mit einem klaren Fokus auf die Zeitgeschichte bietet das Lexikon wertvolle Informationen für Studierende, Forschende und Interessierte an der Geschichte des Bergbaus und der Umweltpolitik in Deutschland.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz, FachbücherDas Fachbuch "Sanierung und Insolvenz" bietet eine umfassende Analyse der aktuellen wirtschaftlichen Herausforderungen, mit denen Unternehmen in Deutschland konfrontiert sind. Angesichts einer anhaltend schwachen Konjunktur, hoher Energie- und Finanzierungskosten sowie geopolitischer Unsicherheiten ist es für Unternehmensleitungen und Berater unerlässlich, effektive Strategien zur Sanierung und Restrukturierung zu entwickeln. Die Autoren beleuchten die Notwendigkeit einer frühzeitigen Krisenerkennung und die Integration neuer Instrumente wie das StaRUG in die klassischen insolvenzrechtlichen Sanierungswege. Zudem werden die Grundlagen der Rechnungslegung und Prüfung in Krisensituationen sowie wesentliche steuerliche Fragestellungen behandelt. Dieses Buch ist ein wertvolles Nachschlagewerk für alle, die sich mit der Sanierung von Unternehmen und den damit verbundenen rechtlichen und wirtschaftlichen Aspekten auseinandersetzen.112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
Eigenmächtige Sanierung, Fachbücher von Florian WeustenfeldZum Werk Sanierung gegen den Willen der Eigentümer? Seit 2021 sieht das deutsche Sanierungsrecht für drohend zahlungsunfähige Gesellschaften neben dem Insolvenzverfahren auch ein vorinsolvenzliches Restrukturierungsverfahren vor. Beide Verfahren sind in diesem Krisenstadium gesetzeskonzeptionell freiwillig. Eine Sanierung geht für die Anteilseigner aber regelmässig mit tiefen Einschnitten in ihre Rechtsstellung einher. Das setzt Anreize zur Sanierungsverschleppung zulasten der Gläubiger. In diesem Spannungsfeld widmet sich der Autor der ungeklärten Frage, ob und inwieweit den Anteilseignern bei der Verfahrensinitiierung durch den Geschäftsleiter Mitsprache zukommt. Im Zentrum der Untersuchung steht insbesondere die Begrenzung einer sanierungsschädlichen Einflussnahme der Gesellschafter. Der Autor zeigt, dass es des verbreitet propagierten Umschwungs der Geschäftsleitertreuepflicht vom Unternehmensinteresse zu den Gläubigerinteressen nicht bedarf. Er rekurriert zur Rechtfertigung der eigenmächtigen Sanierung durch den Geschäftsleiter auf die dogmatisch gefestigte Sanierungspflicht und entwickelt so ein austariertes System, das Mitsprache der Gesellschaftseigentümer gewährleistet, ohne eine gläubigergefährdende Obstruktion zu legitimieren. Die Arbeit wurde 2024 mit dem Fakultätspreis ausgezeichnet. Zielgruppe: Für Rechtswissenschaftler und Rechtswissenschaftlerinnen sowie Praktiker und Praktikerinnen im Insolvenz- und Restrukturierungsrecht.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passivhaus-Bauteilkatalog Sanierung, Fachbücher von BirkhäuserEine ökologische Sanierung nach Passivhaus-Standard benötigt Know-how und Erfahrung. Das Buch ist deshalb als Planungswerkzeug konzipiert, das bestehende Lösungen systematisch aufarbeitet: Bauphysikalische, konstruktive und ökologische Fallbeispiele wurden nach der erfolgreichen Darstellungsweise des IBO Passivhaus Bauteilkatalogs einheitlich mit Regelquerschnitten und Anschlussdetails in vierfarbigen massstäblichen Zeichnungen und zahlreichen Tabellen aufbereitet. Sie sind nach Bauaufgaben und -epochen geordnet und können leicht für die Entwicklung eigener Lösungen genutzt werden. Das Buch ist die ideale Ergänzung zum Passivhaus Bauteilkatalog: unverzichtbar für Planer und Bauherrn, die Immobilien nachhaltig sanieren wollen.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
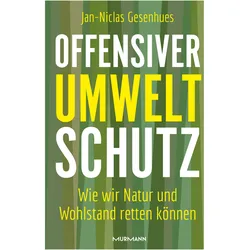
Offensiver Umweltschutz, Sachbücher von Jan-Niclas GesenhuesSeit Jahren beherrscht die Klimapolitik die Umweltagenda. Unterdessen sind Natur-, Arten- und Tierschutz in der politischen Wahrnehmung ins Hintertreffen geraten. Errungenschaften der Umweltpolitik werden durch Kriegsfolgen, Inflation und Energiekrise zusätzlich unter Druck gesetzt. Fast alles dreht sich nur noch um den Klimaschutz im Auf und Ab der Ampel- und EU-Kompromisse. Dabei gerät das Rückgrat grüner Politik zunehmend in Gefahr, sagt Jan-Niclas Gesenhues, der umweltpolitische Sprecher der grünen Fraktion im Bundestag. Er fordert: Rettet den Umwelt- und Naturschutz als Garant für unseren Wohlstand und unsere Sicherheit. Deshalb legt Gesenhues jetzt ein Konzept für einen offensiven, selbstbewussten Umweltschutz vor. Für eine neue, breitere Naturschutzbewegung und für eine Stärkung des Kerns grüner Politik – raus aus der Nische und rein in die Mitte der Gesellschaft. Er plädiert für einen Umweltschutz, der Spass macht und von jungen Aktivisten bis zur Unternehmerin alle motiviert, sich einzumischen mit konkreten Projekten und Ideen, mit inhaltlichen Vorschlägen neuer Umweltgesetze und Renaturierungsmassnahmen, die nicht länger auf die lange Bank geschoben werden dürfen. Das grosse Plädoyer für ökologischen Fortschritt ohne Greenwashing-Pathos. Und für eine Rückbesinnung auf die Wurzeln eines Naturschutzes, der Menschen zusammenbringt.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.