Domain bergbausanierung.de kaufen?
Wir ziehen mit dem Projekt
bergbausanierung.de um.
Sind Sie am Kauf der Domain
bergbausanierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bergbausanierung.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
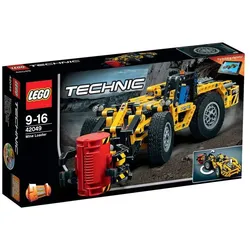
LEGO® Technic 42049 Bergbau-LaderBegib dich in dem robusten Fahrzeug aus diesem 2-in-1-Set unter Tage. Diese Maschine besitzt ein klassisches Farbmuster aus Schwarz und Gelb, einen detaillierten Motor mit beweglichen Kolben und drehendem Gebläse sowie wuchtige Räder mit gewaltigen Reifen. Benutze die Knicklenkung, um die Maschine in die richtige Position zu bringen, und aktiviere dann den vielseitig nutzbaren Greifer, um die schwere Last hochzuheben und aufzuladen. Wenn du genug davon hast, schwere Lasten umzusetzen, kannst du das Modell in eine tolle Bergbau-Fräsmaschine umbauen! Zu beiden Modellen ist online eine interaktive LEGO® App mit digitalen 3-D-Bauanleitungen verfügbar! - Ruf den leistungsstarken Bergbau-Lader zu Hilfe! - Mit dem robusten Bergbau-Lader aus diesem 2-in-1-Set kannst du tief unter Tage arbeiten. Die Maschine verfügt über einen funktionstüchtigen Greifer, eine zentrale Knicklenkung, einen detaillierten Motor mit beweglichen Kolben sowie gewaltige Reifen. - Verfügt über einen vielseitig nutzbaren, voll funktionstüchtigen Greifer, eine zentrale Knicklenkung, einen detaillierten Motor mit beweglichen Kolben und drehendem Gebläse, große Räder mit gewaltigen Reifen sowie über eine detailliertes Führerhaus mit orange Warnleuchte. - Achte auf das klassische gelb-schwarze Farbmuster. - Greif dir das rote Fass und lade es auf. - Dieses LEGO® Technic Modell soll ein fesselndes und lohnendes Bauerlebnis vermitteln. - Für Kinder im Alter von 9 bis 16 Jahren geeignet. - Zu den Modellen A und B ist online eine interaktive LEGO® App mit digitalen 3-D-Bauanleitungen verfügbar! - 2-in-1-Modell: Lässt sich in eine Bergbau-Fräsmaschine umbauen. - Der Bergbau-Lader ist 9 cm hoch, 37 cm lang und 11 cm breit. - Die Bergbau-Fräsmaschine ist 11 cm hoch, 39 cm lang und 13 cm breit.185,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **


Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
LEGO® Technic 42049 Bergbau-LaderBegib dich in dem robusten Fahrzeug aus diesem 2-in-1-Set unter Tage. Diese Maschine besitzt ein klassisches Farbmuster aus Schwarz und Gelb, einen detaillierten Motor mit beweglichen Kolben und drehendem Gebläse sowie wuchtige Räder mit gewaltigen Reifen. Benutze die Knicklenkung, um die Maschine in die richtige Position zu bringen, und aktiviere dann den vielseitig nutzbaren Greifer, um die schwere Last hochzuheben und aufzuladen. Wenn du genug davon hast, schwere Lasten umzusetzen, kannst du das Modell in eine tolle Bergbau-Fräsmaschine umbauen! Zu beiden Modellen ist online eine interaktive LEGO® App mit digitalen 3-D-Bauanleitungen verfügbar! - Ruf den leistungsstarken Bergbau-Lader zu Hilfe! - Mit dem robusten Bergbau-Lader aus diesem 2-in-1-Set kannst du tief unter Tage arbeiten. Die Maschine verfügt über einen funktionstüchtigen Greifer, eine zentrale Knicklenkung, einen detaillierten Motor mit beweglichen Kolben sowie gewaltige Reifen. - Verfügt über einen vielseitig nutzbaren, voll funktionstüchtigen Greifer, eine zentrale Knicklenkung, einen detaillierten Motor mit beweglichen Kolben und drehendem Gebläse, große Räder mit gewaltigen Reifen sowie über eine detailliertes Führerhaus mit orange Warnleuchte. - Achte auf das klassische gelb-schwarze Farbmuster. - Greif dir das rote Fass und lade es auf. - Dieses LEGO® Technic Modell soll ein fesselndes und lohnendes Bauerlebnis vermitteln. - Für Kinder im Alter von 9 bis 16 Jahren geeignet. - Zu den Modellen A und B ist online eine interaktive LEGO® App mit digitalen 3-D-Bauanleitungen verfügbar! - 2-in-1-Modell: Lässt sich in eine Bergbau-Fräsmaschine umbauen. - Der Bergbau-Lader ist 9 cm hoch, 37 cm lang und 11 cm breit. - Die Bergbau-Fräsmaschine ist 11 cm hoch, 39 cm lang und 13 cm breit.185,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
OEM Bodenmatten, Umweltschutz, Allwetter-schutz, 3pcs Fußmattenmaßgeschneiderte passform : jede matte ist präzise auf die konturen des model 3 zugeschnitten und sorgt so für maximalen schutz und abdeckung des innenraums ihres fahrzeugs. allwetter-schutz : mit einem robusten design schützen diese matten effektiv vor verschiedenen elementen, einschließlich wasser, schlamm und schnee, und halten ihr fahrzeug in jeder jahreszeit sauber. umweltfreundliche materialien : hergestellt aus recycelbarem tpe sind diese fußmatten sicher für familien, einschließlich babys und haustieren, und fördern eine gesündere umgebung in ihrem fahrzeug. rutschfestes design : das erhöhte randdesign sichert nicht nur die matten an ihrem platz, sondern verhindert auch, dass flüssigkeiten und schmutz entweichen, sodass ihr auto ordentlich und sauber bleibt. einfach zu reinigen : diese matten können einfach entfernt und gereinigt werden, was die pflege problemlos macht und für einen konstant frischen und sauberen innenraum ihres fahrzeugs sorgt. Spezifikation: material: tpe (thermoplastisches elastomer) abmessungen: maßgeschneidert für ein bestimmtes modell, passt perfekt an kanten und konturen kompatibilität: kompatibel mit einem bestimmten modell von 2023 bis 2025 leistung: allwetterschutz gegen regen, schlamm, schnee und schmutz sicherheit: hergestellt aus umweltfreundlichen, recycelbaren materialien besondere merkmale: rutschfestes design mit erhöhten kanten für besseren halt Die von Ihnen gekaufte Variante ist: 3PCS Fußmatten365,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Troidl, Thomas: Altlasten im BaurechtAltlasten im Baurecht , Leitfaden für Behörden und Kommunen sowie Rechtsanwälte , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240619, Autoren: Troidl, Thomas, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 150, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Keyword: Baugenehmigungsverfahren; Bauplanung; Baurecht, Fachschema: Verwaltungsrecht - Verwaltungssachen~Bau / Baurecht~Baurecht - Bundesbaurecht~Öffentliches Recht, Fachkategorie: Verwaltungsrecht und Verwaltungspraxis~Öffentliches Recht, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 143, Höhe: 10, Gewicht: 236, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.